Bất động sản cuối năm 2026: Nguồn cung tăng nhưng dòng tiền ngày càng chọn lọc
Ba kịch bản và biến số lãi suất
Sau giai đoạn nguồn cung từng bước được khơi thông, thị trường bất động sản bước vào những tháng cuối năm 2026 với một nghịch lý ngày càng rõ, hàng hóa nhiều hơn nhưng quyết định xuống tiền lại thận trọng hơn.
Báo cáo thị trường quý III và 9 tháng đầu năm 2026 của Viện Nghiên cứu Kinh tế - Tài chính - Bất động sản Dat Xanh Services (DXS-FERI) cho thấy, tổng nguồn cung mới trong 9 tháng đạt khoảng 49.657 sản phẩm, tăng 33% so với cùng kỳ. Nguồn cung lũy kế đạt khoảng 114.857 sản phẩm, tăng 21%.
Riêng quý III, thị trường ghi nhận khoảng 12.357 sản phẩm mới, giảm 40% so với quý trước và giảm 54% so với cùng kỳ năm 2025. Trong khi đó, lượng hấp thụ sơ cấp chỉ đạt khoảng 6.368 sản phẩm, giảm 36% so với cùng kỳ; lũy kế 9 tháng đạt khoảng 32.469 sản phẩm, giảm 16%. Sự trái chiều giữa nguồn cung và sức mua cũng xuất hiện trong dữ liệu của cơ quan quản lý.
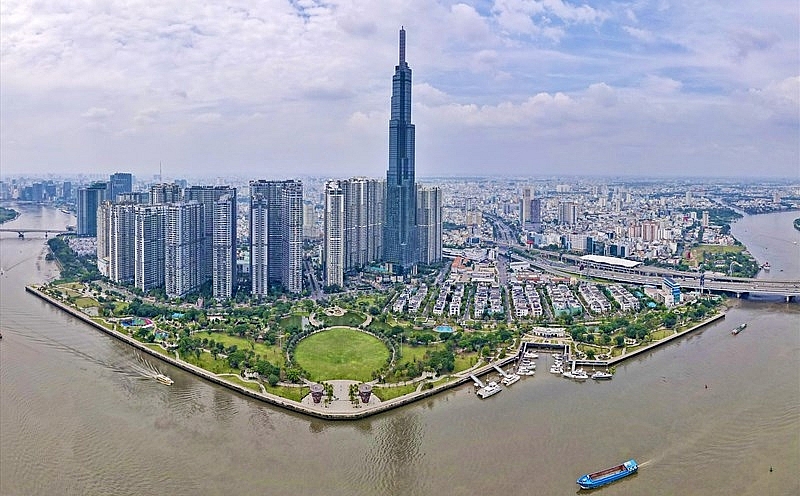 |
| Thị trường bất động sản bước vào những tháng cuối năm 2026 với một nghịch lý ngày càng rõ, hàng hóa nhiều hơn nhưng quyết định xuống tiền lại thận trọng hơn. |
Theo Bộ Xây dựng, quý III/2026, cả nước ghi nhận khoảng 92.000 giao dịch bất động sản thành công, chỉ bằng 92% quý trước. Tồn kho theo báo cáo của 27/34 địa phương vào khoảng 51.950 căn và lô đất. Bộ Xây dựng lưu ý số liệu này mới phản ánh lượng tồn kho do các chủ đầu tư báo cáo, chưa bao quát sản phẩm chưa tiêu thụ trên thị trường thứ cấp cũng như nguồn vốn đang nằm tại các dự án dở dang.
Những con số này cho thấy thị trường cuối năm không còn đơn giản là câu chuyện nguồn cung có quay trở lại hay không. Khi hàng hóa tăng lên, bài toán chuyển sang khả năng hấp thụ: sản phẩm nào có thể tìm được người mua và mức giá nào phù hợp với sức chịu đựng của dòng tiền.
Trong dự báo cho 3 tháng cuối năm, DXS-FERI cho rằng thị trường có thể đón thêm khoảng 30.000 sản phẩm mới, qua đó đưa tổng nguồn cung sơ cấp cả năm vượt 140.000 sản phẩm. Riêng miền Nam dự kiến đóng góp khoảng 16.900 sản phẩm, tương đương 56% nguồn cung mới trong quý IV. Tuy nhiên, khả năng tiêu thụ lượng hàng này phụ thuộc lớn vào diễn biến chi phí vốn.
DXS-FERI xây dựng ba kịch bản cho thị trường cuối năm, trong đó sự khác biệt đáng chú ý nằm ở lãi suất, sức hấp thụ và khả năng điều chỉnh giá. Ở kịch bản lý tưởng, nguồn cung có thể tăng 30-40%, giá bán tăng 5-10%, lãi suất thả nổi giảm về khoảng 10-12% và tỷ lệ hấp thụ đạt 40-45%.
Kịch bản này đặt trên giả định các điều kiện hỗ trợ thị trường cùng được cải thiện, đặc biệt là mặt bằng lãi suất. Chi phí vốn giảm sẽ giúp giảm áp lực tài chính đối với người mua, qua đó hỗ trợ giao dịch và mặt bằng giá.
Ở kịch bản kỳ vọng, nguồn cung tăng khoảng 20-30%, giá bán cơ bản đi ngang, lãi suất thả nổi duy trì 12-14% và tỷ lệ hấp thụ khoảng 30-35%. Thanh khoản khi đó chủ yếu tập trung tại những dự án có pháp lý rõ ràng, vị trí thuận lợi, chủ đầu tư uy tín và chính sách thanh toán phù hợp với khả năng tài chính của người mua.
Trong kịch bản thách thức, nếu chi phí vốn tiếp tục gia tăng, lãi suất thả nổi có thể lên 14-16%, nguồn cung chỉ tăng 15-20%, giá bán có xu hướng giảm nhẹ và tỷ lệ hấp thụ xuống dưới 20%.
DXS-FERI cho rằng, trong trường hợp này, những sản phẩm có giá trị lớn, sử dụng đòn bẩy tài chính cao hoặc khả năng khai thác dòng tiền không đạt kỳ vọng sẽ chịu rủi ro thanh khoản lớn hơn. Thị trường thứ cấp cũng có thể xuất hiện thêm tài sản điều chỉnh giá khi nhà đầu tư cần cơ cấu danh mục và giảm nghĩa vụ tài chính. Việc lãi suất trở thành biến số trung tâm không phải không có cơ sở.
Theo khảo sát của DXS-FERI, trong 9 tháng đầu năm, lãi suất vay mua bất động sản thả nổi phổ biến khoảng 13-15%/năm. Chi phí vay cao cùng hạn mức tín dụng hạn chế đang tác động trực tiếp đến quyết định mua nhà.
Có tới 82% khách hàng tham gia khảo sát cho biết cần từ ba tháng trở lên để cân nhắc trước khi quyết định mua bất động sản. Khi lựa chọn dự án, 74% đặt pháp lý lên hàng đầu; uy tín chủ đầu tư và giá bán cùng đạt 72%, trong khi vị trí và khả năng kết nối đạt 67%. Người mua không còn xuống tiền chỉ vì kỳ vọng giá sẽ tiếp tục đi lên. Khi chi phí vốn cao, họ có thêm thời gian để so sánh giá, pháp lý, tiến độ và khả năng khai thác thực tế của từng sản phẩm.
DXS-FERI ghi nhận trong quý III, giá bán sơ cấp tại nhiều loại hình và khu vực có mức điều chỉnh phổ biến 5-20% so với quý trước. Bên cạnh điều chỉnh giá, doanh nghiệp tăng chiết khấu, giảm tỷ lệ thanh toán ban đầu, kéo dài tiến độ thanh toán, hỗ trợ lãi suất và ân hạn nợ gốc từ 2-5 năm. Một số dự án áp dụng phương án thanh toán khoảng 6-8 triệu đồng/tháng hoặc 1% giá trị sản phẩm mỗi tháng.
Căn hộ, nhà ở xã hội có thể giữ nhịp thị trường
Trong bối cảnh dòng tiền ngày càng chọn lọc, căn hộ tiếp tục được đánh giá là một trong những phân khúc có khả năng duy trì sức cầu nhờ gắn trực tiếp với nhu cầu ở. Dữ liệu của VARS IRE trong nửa đầu năm 2026 cho thấy căn hộ chung cư chiếm khoảng 70% tổng lượng sản phẩm mở bán. Đáng chú ý, căn hộ cũng chiếm khoảng 73% tổng lượng giao dịch trên thị trường.
Tuy nhiên, cơ cấu giá vẫn là điểm nghẽn. Trong nguồn cung căn hộ sáu tháng đầu năm, phân khúc cao cấp chiếm khoảng 45%, căn hộ sang trọng và siêu sang chiếm khoảng 33%, trong khi trung cấp chỉ khoảng 22%. Nhà ở thương mại bình dân tiếp tục gần như vắng bóng. Đây là một trong những nguyên nhân khiến câu chuyện phục hồi của thị trường ngày càng gắn với khả năng chi trả thay vì chỉ nhìn vào số lượng dự án được tung ra.
Bước sang quý IV, VARS IRE nhận định thị trường tiếp tục được hỗ trợ bởi triển vọng tăng trưởng kinh tế, FDI, đầu tư công và quá trình hoàn thiện khung pháp lý. Nguồn cung nhà ở thương mại dự kiến duy trì tương đương quý III, trong khi nhu cầu giao dịch có thể tăng trong những tháng cuối năm theo yếu tố mùa vụ.
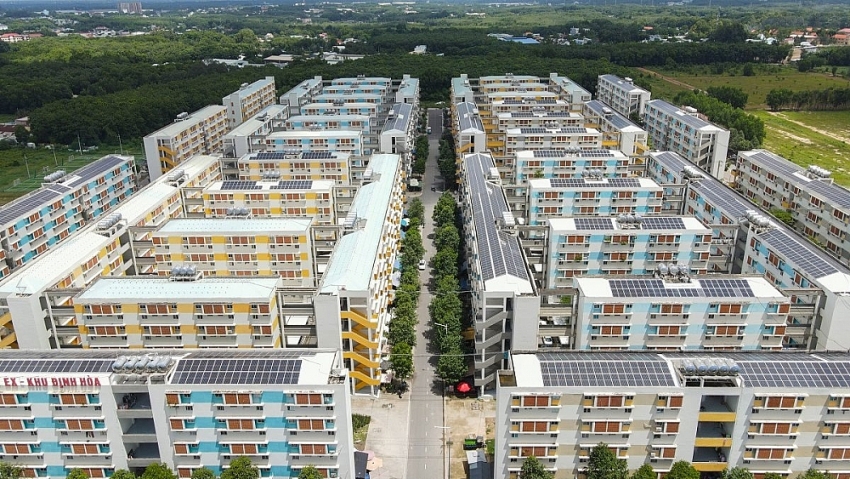 |
| Căn hộ, nhà ở xã hội có thể giữ nhịp thị trường. |
Song sự phục hồi khó diễn ra đồng đều. Giá sơ cấp tiếp tục chịu áp lực từ chi phí phát triển dự án, còn những sản phẩm mang tính đầu cơ, thiếu cộng đồng dân cư hoặc khả năng khai thác thực tế được dự báo tiếp tục gặp khó về thanh khoản.
Ở chiều ngược lại, nhà ở xã hội đang trở thành một nguồn cung đáng chú ý hơn. Nghị quyết 303/NQ-CP ngày 30/9/2026 của Chính phủ giao chỉ tiêu phát triển 899.857 căn nhà ở xã hội và nhà ở cho thuê trong giai đoạn 2026-2030, gồm 708.834 căn để bán, cho thuê mua và 191.023 căn cho thuê.
Chính phủ đồng thời yêu cầu các địa phương đưa dự án nhà ở xã hội, nhà ở cho thuê vào nhóm “luồng xanh”, “luồng ưu tiên”, thực hiện song song các thủ tục và rút ngắn tối đa thời gian thẩm định, giao đất, cấp phép xây dựng.
Riêng trong quý III, DXS-FERI ghi nhận, cả nước hoàn thành thêm ít nhất 3.717 căn nhà ở xã hội thuộc 12 dự án trong hai tháng đầu quý. Việc bổ sung nguồn cung hướng đến nhu cầu thực được kỳ vọng tạo thêm một trụ đỡ cho thị trường trong giai đoạn cuối năm. Tuy nhiên, nguồn cung tăng chưa đồng nghĩa thị trường sẽ bước vào một đợt tăng trưởng mới trên diện rộng.
Nguồn:Bất động sản cuối năm 2026: Nguồn cung tăng nhưng dòng tiền ngày càng chọn lọc
Thiên An
thuongtruong.nvcms.net
-
Gắn đào tạo với thực tiễn, phát triển nguồn nhân lực văn hóa
-
Đẩy mạnh phát triển văn hóa cùng các sự kiện âm nhạc
-
HLV tuyển Tây Ban Nha hay nhất thế giới 2026
-
Yamal lập kỷ lục 3 lần liên tiếp đoạt giải ‘Cậu bé Vàng’
-
Đoạt Quả bóng Vàng 2026, Harry Kane xúc động ‘không nói nên lời’
-
PSG lập thành tích chưa từng có tại Quả bóng Vàng 2026
- Concert BIGBANG dự thu hơn 800 tỷ đồng, Việt Nam thành thị trường K-pop trọng điểm
- Hà Nội mở chợ online, đưa sản phẩm làng nghề lên sàn thương mại điện tử
- Hiệu ứng BIGBANG tại Hà Nội: Giá vé chục triệu, khách sạn kín phòng, hàng không khách tăng vọt
- Giá vàng nối dài đà giảm và những kịch bản cho thị trường cuối năm
- Bất động sản cuối năm 2026: Giảm lãi vay chưa đủ sức phá thế giằng co
-
Hiệu ứng BIGBANG tại Hà Nội: Giá vé chục triệu, khách sạn kín phòng, hàng không khách tăng vọt
-
Được vinh danh, Mbappe có thoát được "dớp" Quả bóng Vàng?
-
Hai chuyến tàu Việt Nam lọt top 20 đẹp nhất thế giới năm 2026
-
Vở Cuốn truyện bị đốt mang về Huy chương Vàng cho Nhật Kim Anh
-
Xem U15 Việt Nam đấu FIFA U15 World Cup 2026 trên kênh nào?
-
Tùng Dương, Hòa Minzy sẽ tham gia “concert quốc gia” tại Thái Nguyên
-
Hùng Thuận tiếc thương đạo diễn phim ‘Đất phương Nam’
-
Top 5 quốc gia có nền ẩm thực được yêu thích nhất thế giới năm 2026
-
Trúc Anh: Em tập trước gương để đóng phim ‘Căn nhà không mái che’