Bất động sản cuối năm 2026: Giảm lãi vay chưa đủ sức phá thế giằng co
Người mua tính đường dài, thị trường chờ tiền thực
Với người mua nhà, một đợt giảm lãi suất chỉ thực sự có ý nghĩa khi giúp kế hoạch tài chính trở nên khả thi hơn. Khoản tiền phải trả hằng tháng giảm bao nhiêu, mức lãi ưu đãi kéo dài đến lúc nào và sau đó được điều chỉnh ra sao là những yếu tố tác động trực tiếp đến quyết định xuống tiền.
Bởi vậy, việc một số ngân hàng điều chỉnh giảm lãi cho khoản giải ngân mới có thể hỗ trợ tâm lý thị trường, nhưng tác động đến giao dịch cần thêm thời gian kiểm chứng. Người mua thường phải cân đối nghĩa vụ trả nợ trong nhiều năm, trong khi chính sách ưu đãi chỉ áp dụng trong một khoảng thời gian nhất định.
Khoảng cách giữa thời gian được hỗ trợ và thời hạn vay khiến khách hàng phải tính xa hơn mức lãi suất ban đầu. Một khoản vay có thể vừa sức trong năm đầu, nhưng trở thành áp lực khi chuyển sang cơ chế thả nổi, đặc biệt nếu thu nhập gia đình không tăng tương ứng hoặc phát sinh thêm chi phí sinh hoạt.
Bà Nguyễn Hoài An, Giám đốc cấp cao CBRE chi nhánh Hà Nội, nhận định mức lãi suất thả nổi 13–15%/năm tại một số ngân hàng thương mại đang cản trở nhóm khách hàng sử dụng vốn vay. Khi tiền trả nợ hằng tháng tăng cao, ngay cả người có nhu cầu ở thực cũng phải cân nhắc lại kế hoạch sở hữu nhà.
Trong quý III/2026, Hà Nội ghi nhận hơn 3.900 căn hộ bán được, giảm 33% so với quý trước và 66% so với cùng kỳ. Sức mua suy yếu cho thấy nhu cầu nhà ở chỉ có thể chuyển thành giao dịch khi người mua đủ khả năng thanh toán và duy trì khoản vay.
Có thể hình dung bằng một phép tính giả định: với dư nợ 2 tỷ đồng, lãi suất giảm từ 15% xuống 13%/năm giúp tiền lãi giảm khoảng 40 triệu đồng mỗi năm nếu dư nợ giữ nguyên. Dù vậy, riêng tiền lãi ở mức 13% vẫn tương đương khoảng 21,7 triệu đồng mỗi tháng, chưa tính trả gốc. Khoản tiết kiệm có ý nghĩa, nhưng chưa chắc đủ đưa căn nhà vào khả năng chi trả của gia đình.
Áp lực càng rõ với những trường hợp dành phần lớn tích lũy để thanh toán ban đầu, sau đó phụ thuộc vào thu nhập hằng tháng để trả ngân hàng. Khi nguồn dự phòng mỏng, chỉ một biến động về việc làm, sức khỏe hoặc thu nhập cũng có thể làm xáo trộn toàn bộ phương án mua nhà.
Vì thế, hiệu quả của việc giảm lãi suất cần được nhìn từ số tiền người vay thực trả. Điều kiện xét duyệt, thời hạn vay, lịch trả gốc, cách xác định lãi suất sau ưu đãi và các khoản phí liên quan đều ảnh hưởng đến chi phí sở hữu nhà. Mức lãi được giới thiệu hấp dẫn chưa đủ để kết luận khoản vay phù hợp.
Với nhà đầu tư, bài toán còn bao gồm thời gian nắm giữ tài sản và khả năng bán lại. Nếu nguồn thu cho thuê không đủ bù chi phí, mỗi tháng chờ giao dịch là một tháng phải bổ sung tiền để duy trì khoản vay. Lãi suất giảm có thể giúp giảm áp lực, song khả năng chịu đựng vẫn phụ thuộc vào vốn tự có và dòng tiền thường xuyên.
Trong điều kiện đó, kỳ vọng mua rồi bán nhanh để hưởng chênh lệch cần được cân nhắc kỹ. Giá tài sản có thể chưa thay đổi nhiều nhưng thời gian bán kéo dài vẫn làm giảm hiệu quả đầu tư. Lợi nhuận dự kiến trên giá bán vì thế phải được tính lại sau khi trừ lãi vay, chi phí giao dịch và chi phí duy trì tài sản.
Thị trường cuối năm muốn cải thiện thanh khoản phải giải quyết được những phép tính cụ thể này. Tín hiệu giảm lãi suất tạo thêm sự quan tâm; khả năng trả nợ mới quyết định người mua có ký hợp đồng hay không.
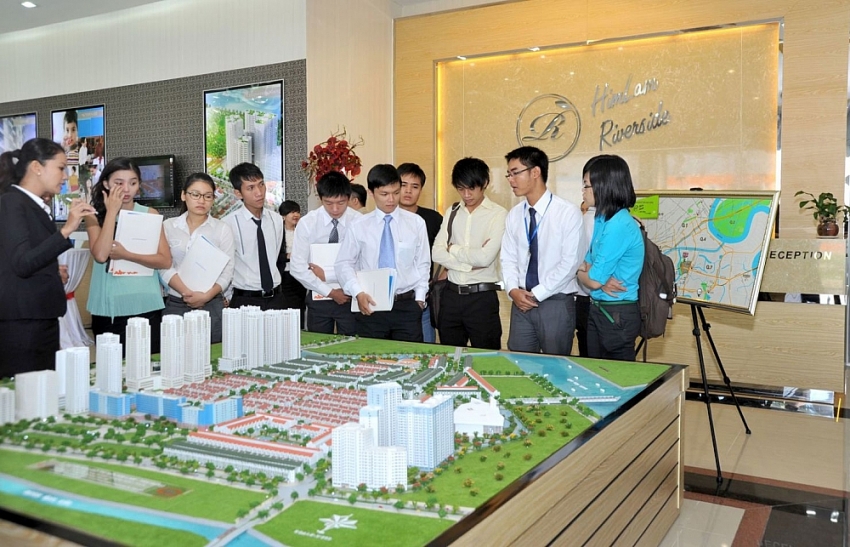 |
| Động thái giảm lãi vay đang mở thêm kỳ vọng cho thị trường bất động sản cuối năm 2026. |
Giá bán phải gặp được khả năng chi trả
Bên cạnh chi phí vay, giá trị căn nhà là yếu tố quyết định quy mô khoản nợ. Khi giá bán vượt xa phần tích lũy, người mua buộc phải vay nhiều hơn hoặc kéo dài thời gian trả nợ. Do đó, giảm lãi suất khó phát huy đầy đủ tác dụng nếu giá nhà vẫn nằm ngoài khả năng tài chính của phần đông khách hàng.
Một gia đình có nhu cầu ở thực không thể liên tục nâng ngân sách chỉ vì thị trường xuất hiện thêm dự án mới. Giới hạn mua nhà của họ được xác định bởi số tiền đã tích lũy, thu nhập ổn định và khoản có thể dành để trả nợ sau khi bảo đảm chi phí sinh hoạt. Đây là giới hạn mà chính sách bán hàng cần tính đến.
Giãn tiến độ thanh toán có thể giảm số tiền phải chuẩn bị trước mắt. Hỗ trợ lãi suất giúp khách hàng có thêm thời gian thu xếp tài chính. Tuy nhiên, các biện pháp này chỉ hiệu quả bền vững khi nghĩa vụ thanh toán sau đó vẫn phù hợp với năng lực của người mua.
Nếu khoản phải trả bị dồn vào thời điểm kết thúc hỗ trợ, áp lực tài chính có thể chỉ được chuyển từ giai đoạn đầu sang giai đoạn sau. Người mua vì vậy cần lập phương án cho toàn bộ thời gian vay, bao gồm cả tình huống lãi suất tăng hoặc thu nhập giảm. Với chủ đầu tư, lịch thanh toán sát khả năng của khách hàng cũng giúp hạn chế nguy cơ chậm đóng tiền, phát sinh tranh chấp hoặc gián đoạn hợp đồng.
Ở chiều doanh nghiệp, giữ giá bán cao trong khi giao dịch chậm sẽ kéo dài thời gian thu hồi vốn. Chi phí tài chính, vận hành và bán hàng tiếp tục tích lũy, làm giảm hiệu quả của dự án. Việc điều chỉnh giá hoặc tăng chiết khấu cần được đặt cạnh lợi ích thu tiền sớm và giảm nhu cầu vay bổ sung.
Một mức giá phù hợp có thể giúp mở rộng tập khách hàng và cải thiện tốc độ bán. Ngược lại, phương án bán hàng vượt quá khả năng chi trả dễ khiến lượng hàng chưa tiêu thụ kéo dài, dù doanh nghiệp tăng cường quảng bá hoặc liên tục thay đổi chương trình ưu đãi.
Bởi vậy, cạnh tranh cuối năm sẽ đòi hỏi chủ đầu tư làm rõ giá trị thực của sản phẩm. Người mua cần biết mức giá sau cùng, chất lượng bàn giao, tiến độ thực hiện, điều kiện sử dụng tiện ích và hồ sơ pháp lý. Các cam kết càng cụ thể, khách hàng càng có cơ sở đánh giá khoản tiền mình bỏ ra.
Với sản phẩm phục vụ nhu cầu ở, khả năng đáp ứng sinh hoạt hằng ngày cũng cần được đặt đúng vị trí. Khoảng cách đến nơi làm việc, trường học, dịch vụ thiết yếu và chi phí đi lại đều ảnh hưởng đến ngân sách gia đình sau khi nhận nhà. Một căn hộ có giá mua thấp hơn nhưng làm tăng đáng kể chi phí sinh hoạt chưa chắc là lựa chọn tối ưu.
Tương tự, kỳ vọng từ hạ tầng cần được tính theo tiến độ và khả năng khai thác thực tế. Người vay vẫn phải trả lãi trong thời gian chờ công trình hoàn thành, trong khi lợi ích về kết nối và nhu cầu sử dụng có thể cần nhiều năm mới thể hiện đầy đủ. Khoảng chờ này phải được đưa vào phương án tài chính ngay từ đầu.
Triển vọng giao dịch những tháng cuối năm vì thế phụ thuộc vào sự điều chỉnh từ cả bên bán và bên mua. Doanh nghiệp cần sản phẩm, giá bán và phương thức thanh toán phù hợp hơn; khách hàng cần lựa chọn khoản vay dựa trên khả năng trả nợ dài hạn.
Lãi suất giảm mở thêm cơ hội cho thị trường, nhưng sức mua chỉ được khơi thông khi tổng chi phí sở hữu nhà trở nên vừa sức. Nếu giá bán và nghĩa vụ trả nợ vẫn vượt quá thu nhập, người mua sẽ tiếp tục chờ đợi, còn doanh nghiệp phải đối diện với áp lực thu hồi vốn kéo dài.
Nguồn:Bất động sản cuối năm 2026: Giảm lãi vay chưa đủ sức phá thế giằng co
Bình Minh
thuongtruong.com.vn
-
U23 Việt Nam sử dụng đội hình trẻ ở giải giao hữu quốc tế?
-
Ronaldo nổi giận sau pha đá hỏng phạt đền
-
Man City đại thắng ở trận thứ 150 tại Champions League
-
Các kình ngư Việt Nam nỗ lực trên đường đua xanh
-
Chất liệu văn hóa truyền thống trong MV mới của Hoàng Thùy Linh
-
‘Nhật ký của mẹ’ được chọn vào album nhạc quốc tế
- Siết vỉa hè, mặt bằng bán lẻ nhà phố thêm lao đao
- Đề xuất nới điều kiện vay vốn cho người mua nhà ở xã hội Hà Nội
- Vì sao bất động sản trung tâm Hà Nội càng có lợi thế khi quy hoạch mở rộng?
- Dòng tiền bất động sản đổi hướng sau cơn sốt "Nam tiến"
- Bất động sản Việt Nam tiếp tục duy trì sức hấp dẫn mạnh mẽ
-
PV Power TSC và PVPS triển khai hợp đồng bảo dưỡng, sửa chữa các nhà máy điện
-
Những phận đời nhỏ bé trong phim truyền hình “Căn nhà không mái che”
-
Hoàng Thùy Linh trở lại đường đua âm nhạc với MV "Thầy dùi"
-
Yên Tử nằm trong danh sách những di sản thế giới đáng khám phá
-
Vinamilk đồng hành cùng “Chắp cánh tuổi thơ”, nuôi dưỡng những ước mơ tuổi thơ
-
Phát động Cuộc thi "Tìm kiếm Tài năng Âm nhạc Học đường 2026-2027"
-
Dự báo thời tiết đêm nay và ngày mai 16/10: Hà Nội và các khu vực trên cả nước
-
Forbes vinh danh Vietjet trong Top 50 doanh nghiệp dẫn đầu về ESG 2026
-
Derby Thủ đô là tâm điểm vòng 4 V.League 2026/27